平成5年度決算検査報告

| 会計名及び科目 | 一般会計 (組織)厚生本省(項)生活保護費 |
| 部局等の名称 | 東京都ほか4県 |
| 国庫負担の根拠 | 生活保護法(昭和25年法律第144号) |
| 事業主体 | 市6、特別区1、計7事業主体 |
| 国庫負担対象事業 | 生活保護事業 |
| 国庫負担対象事業の概要 | 生活に困窮する者に対し最低限度の生活を保障するため、その困窮の程度に応じて必要な保護を行うもの |
| 上記に対する国庫負担金交付額の合計 | 50,102,555円 |
| 不当と認める国庫負担金交付額 | 35,840,087円 |
1 負担金の概要
生活保護費負担金(昭和61年度以前は「生活保護費補助金」)は、都道府県又は市町村(特別区を含む。)が、利用し得る資産や能力等あらゆるものを活用してもなお生活に困窮する者に対し、最低限度の生活を保障するため、その困窮の程度に応じて必要な保護を行う場合に、その費用の一部を国が負担するものである。
そして、この負担金の各事業主体に対する交付額は、次により算定することとなっている。
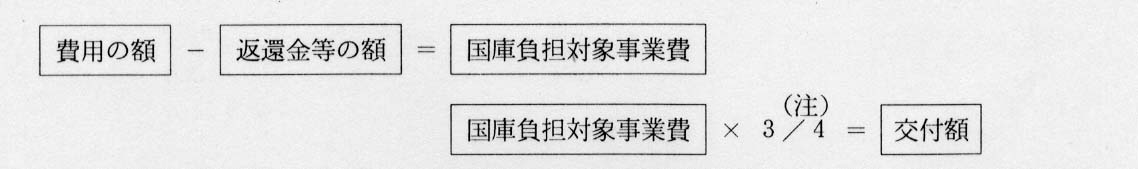
(注) 国庫負担率であり、昭和59年度以前は10分の8、60年度から63年度までは10分の7、平成元年度以降は4分の3となっている。
この費用の額及び返還金等の額は、それぞれ次により算定することとなっている。
(ア) 費用の額は、保護を受ける世帯(以下「被保護世帯」という。)を単位として、その所在地域、構成員の数、年齢等の別に応じて算定される生活費の額から、その被保護世帯における就労収入、年金受給額等を基に収入として認定される額を控除するなどして決定された保護費の支給額の合計額に事業主体の事務経費を加えて算定する。
(イ) 返還金等の額は、急迫の場合等において資力があるにもかかわらず保護を受けた者が、資産を売却するなどして収入を得たときに返還した保護費の額等の合計額である。
2 検査の結果
検査の結果、東京都板橋区ほか6事業主体では、収入の認定に当たって調査が十分でなく、被保護者が、就労して相当額の収入を得ていたり、年金を受給していたり、不動産の処分収入を得ていたりしているのに、被保護世帯から事実と相違した届出がなされ、これにより収入を実際の額より過小に認定して保護費の額を決定していた。この結果、保護費を不適正に支給したため、国庫負担金35,840,087円が過大に交付されていて、不当と認められる。
これを都県別に示すと次のとおりである。
| 都県名 | 事業主体 | 年度 | 国庫負担対象事業費 | 左に対する国庫負担金 | 不当と認める国庫負担対象事業費 | 不当と認める国庫負担金 | 摘要 | |
| (111) | 東京都 | 板橋区 | 3〜5 | 千円 2,601 |
千円 1,950 |
千円 2,601 |
千円 1,950 |
年金収入を認定していなかったもの |
| (112) | 同 | 立川市 | 57〜5 | 9,366 | 6,928 | 4,673 | 3,469 | 同 |
| (113) | 神奈川県 | 横浜市 | 58〜5 | 10,934 | 8,016 | 9,075 | 6,662 | 就労収入を過小に認定していたもの |
| (114) | 同 | 川崎市 | 元〜5 | 8,925 | 6,693 | 7,470 | 5,602 | 同 |
| (115) | 岐阜県 | 岐阜市 | 55〜5 | 10,179 | 7,650 | 5,620 | 4,133 | 年金収入を認定していなかったもの |
| (116) | 奈良県 | 桜井市 | 56〜5 | 23,090 | 17,145 | 16,597 | 12,302 | 就労収入を認定していなかったものなど |
| (117) | 岡山県 | 総社市 | 4〜5 | 2,290 | 1,717 | 2,290 | 1,717 | 不動産の処分収入を認定していなかったもの |
| (111)-(117) の計 | 67,387 | 50,102 | 48,328 | 35,840 | ||||