平成29年度決算検査報告

14件 不当と認める国庫補助金 75,139,053円
国民健康保険は、国民健康保険法(昭和33年法律第192号)に基づき、市町村(特別区、一部事務組合及び広域連合を含む。以下同じ。)等が保険者となって、被用者保険の被保険者及びその被扶養者等を除き、当該市町村の区域内に住所を有する者等を被保険者として、その疾病、負傷、出産又は死亡に関して、療養の給付、出産育児一時金の支給、葬祭費の支給等を行う保険である。
市町村が行う国民健康保険の被保険者は、同法に基づき、一般被保険者と退職被保険者(注1)及びその被扶養者(以下「退職被保険者等」という。)とに区分されている。国民健康保険の被保険者の資格を取得している者が退職被保険者となるのは、当該被保険者が厚生年金等の受給権を取得した日(ただし、国民健康保険の資格取得年月日以前に年金受給権を取得している場合は国民健康保険の資格取得年月日。以下「退職者該当年月日」という。)となっている。そして、退職被保険者等となったときは、年金証書等が到達した日の翌日から起算して14日以内に市町村に届出をすることなどとなっている。
国民健康保険については各種の国庫助成が行われており、その一つとして、市町村が行う国民健康保険の事業運営の安定化を図るために、同法に基づき療養給付費負担金(以下「国庫負担金」という。)が交付されている(注2)。
国庫負担金の交付の対象は、一般被保険者に係る医療費となっており、退職被保険者等に係る医療費については、被用者保険の保険者が拠出する療養給付費等交付金等で負担することとなっていることから、国庫負担金の交付の対象となっていない。
毎年度の国庫負担金の交付額は、「国民健康保険の国庫負担金等の算定に関する政令」(昭和34年政令第41号)等に基づき、次のとおり算定することとなっている。
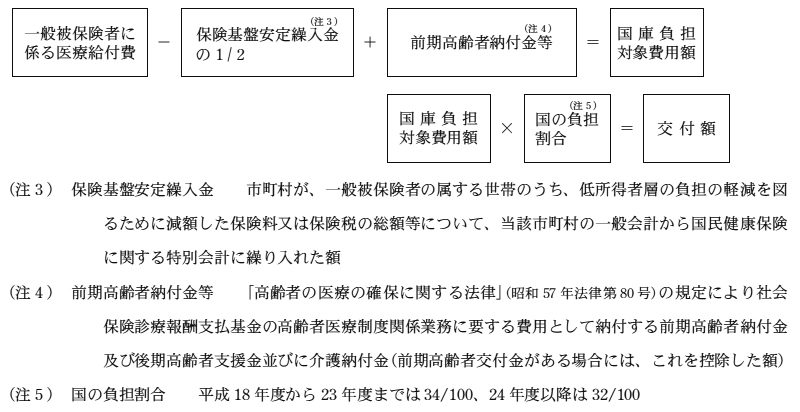
このうち、一般被保険者に係る医療給付費は、療養の給付に要する費用の額から当該給付に係る被保険者の一部負担金に相当する額を控除した額と、入院時食事療養費、療養費、高額療養費等の支給に要する費用の額との合算額とすることとなっている。
ただし、届出が遅れるなどしたため退職被保険者等の資格が遡って確認された場合には、一般被保険者に係る医療給付費から、退職者該当年月日以降に一般被保険者に係るものとして支払った医療給付費を控除することとなっている。
また、都道府県又は市町村が、国の負担金等の交付を受けずに自らの財政負担で、年齢その他の事由により、被保険者の全部又は一部について、その一部負担金に相当する額の全部又は一部を当該被保険者に代わり医療機関等に支払う措置(以下「負担軽減措置」という。)を講じている場合がある。そして、負担軽減措置の対象者の延べ人数の被保険者数に占める割合が一定の割合を超える市町村については、負担軽減措置の対象者に係る療養の給付に要する費用の額、高額療養費の支給に要する費用の額等に、被保険者の負担の軽減の度合いに応じた所定の率を乗じて減額調整(注6)を行うこととなっている。
国庫負担金の交付手続については、①交付を受けようとする市町村は、都道府県に交付申請書を提出し、②これを受理した都道府県は、その内容を添付書類により、また、必要に応じて現地調査を行うことにより審査し確認した上で厚生労働省に提出し、③厚生労働省は、これに基づき交付決定を行って国庫負担金を交付することとなっている。そして、④市町村は、当該年度の終了後に都道府県に事業実績報告書を提出し、⑤これを受理した都道府県は、その内容を審査し確認した上で厚生労働省に提出し、⑥厚生労働省は、これに基づき交付額の確定を行うこととなっている。
本院は、24都道府県の213市区町村において、平成22年度から28年度までの間に交付された国庫負担金について、会計実地検査を行った。その結果、11都道府県の14市区町において、遡及して退職被保険者等の資格を取得した者(以下「遡及退職被保険者等」という。)に係る遡及期間中の医療給付費を控除していなかったり、負担軽減措置の対象者に対する高額療養費の一部を減額調整の対象としていなかったりするなどしていたため、国庫負担金交付額計58,415,635,648円のうち計75,139,053円が過大に交付されていて、不当と認められる。
このような事態が生じていたのは、14市区町において国庫負担金の交付額の算定に当たり、制度の理解が十分でなかったり、確認が十分でなかったりしていたこと、11都道府県において事業実績報告書の審査及び確認が十分でなかったことなどによると認められる。
前記の事態について、事例を示すと次のとおりである。
<事例>
北海道芦別市は、重度心身障害者等の保健の向上に資するとともに福祉の増進を図ることなどを目的として、重度心身障害者等に対して一部負担金に相当する額の一部を助成する負担軽減措置を講じている。
しかし、同市は、平成22年度から26年度までの間の国庫負担金の実績報告に当たり、一般被保険者に係る医療給付費の算定において、負担軽減措置の対象者に対する高額療養費のうち医療機関等に対して直接支払う方法により支給したものを減額調整の対象としていなかったため、国庫負担対象費用額を過大に算定していた。
その結果、国庫負担金が計19,175,493円過大に交付されていた。
以上を部局等別・交付先(保険者)別に示すと、次のとおりである。
| 部局等 | 交付先 (保険者) |
年度 | 国庫負担対象費用額 | 左に対する国庫負担金 | 不当と認める国庫負担対象費用額 | 不当と認める国庫負担金 | 摘要 | |
|---|---|---|---|---|---|---|---|---|
| 千円 | 千円 | 千円 | 千円 | |||||
| (126) | 北海道 | 芦別市 | 22~26 | 4,405,076 | 1,440,829 | 58,319 | 19,175 | 負担軽減措置の対象者に対する高額療養費の一部を減額調整の対象としていなかったもの |
| (127) | 宮城県 | 仙台市 | 24、25、27 | 112,438,975 | 35,950,637 | 32,931 | 10,846 | 遡及退職被保険者等に係る遡及期間中の医療給付費を控除していなかったものなど |
| 注(7) | ||||||||
| (128) | 埼玉県 | 加須市 | 27 | 5,136,392 | 1,646,715 | ― | 3,079 | 計算を誤って国庫負担金を過大に算定していたもの |
| 注(7) | ||||||||
| (129) | 同 | 久喜市 | 27 | 4,985,203 | 1,601,711 | ― | 7,603 | 同 |
| (130) | 東京都 | 荒川区 | 26、27 | 20,900,732 | 6,688,038 | 12,905 | 4,137 | 遡及退職被保険者等に係る遡及期間中の医療給付費を控除していなかったものなど |
| (131) | 神奈川県 | 厚木市 | 27 | 8,299,549 | 2,655,634 | 11,652 | 3,551 | 同 |
| (132) | 愛知県 | 江南市 | 25 | 2,923,430 | 932,148 | 7,937 | 2,539 | 遡及退職被保険者等に係る遡及期間中の医療給付費を控除していなかったもの |
| 注(7) | ||||||||
| (133) | 京都府 | 木津川市 | 25 | 1,821,288 | 579,666 | ― | 1,339 | 計算を誤って国庫負担金を過大に算定していたもの |
| (134) | 大阪府 | 吹田市 | 28 | 11,548,840 | 3,695,457 | 19,927 | 6,393 | 遡及退職被保険者等に係る遡及期間中の医療給付費を控除していなかったもの |
| (135) | 同 | 泉南郡岬町 | 27 | 898,777 | 288,994 | 13,215 | 5,865 | 同 |
| (136) | 徳島県 | 勝浦郡勝浦町 | 25 | 196,994 | 63,138 | 3,360 | 1,075 | 集計を誤って一般被保険者に係る医療給付費を過大に算定していたもの |
| (137) | 愛媛県 | 伊予郡松前町 | 26 | 1,059,755 | 338,981 | 8,184 | 2,258 | 遡及退職被保険者等に係る遡及期間中の医療給付費を控除していなかったものなど |
| (138) | 福岡県 | 糸島市 | 23 | 5,315,303 | 1,807,297 | 11,156 | 3,793 | 負担軽減措置の対象者に対する高額療養費の一部を減額調整の対象としていなかったもの |
| 注(8) | ||||||||
| (139) | 同 | 筑紫郡那珂川町 | 26 | 2,269,969 | 726,385 | 10,729 | 3,480 | 遡及退職被保険者等に係る遡及期間中の医療給付費を控除していなかったもの |
| (126)―(139)の計 | 182,200,289 | 58,415,635 | 190,319 | 75,139 | ||||