昭和61年度決算検査報告
| 会計名及び科目 | 一般会計 | (組織)厚生本省 | (項)保健衛生諸費 (項)老人福祉費 |
| 部局等の名称 | 北海道ほか8府県 | ||
| 補助の根拠 | 老人福祉法(昭和38年法律第133号)等 | ||
| 事業主体 | 道1、県4、市17、町1、計23事業主体 | ||
| 補助事業 | 香川県へき地中核病院運営事業等23事業 | ||
| 上記に対する国庫補助金交付額の合計 | 22,397,753,782円 | ||
上記の23補助事業において、事業費を過大に精算していて、国庫補助金48,472,046円が不当と認められる。これを道府県別に掲げると別表 のとおりである。
(説明)
厚生省所管の補助事業は、地方公共団体等が事業主体となって実施するもので、同省では、これらの事業主体に対して、事業に要する費用について直接又は間接に補助金を交付している。
しかして、これらの補助事業の実施及び経理について検査したところ、前記の23事業主体が実施したへき地中核病院運営事業、老人福祉施設保護事業の23事業において、事業費を過大に精算していた。
| 道府県名 | 事業 | 事業主体 | 年度 | 補助対象事業費 | 左に対する国庫補助金 | 不当と認めた補助対象事業費 | 不当と認めた国庫補助金 | 摘要 | |
| 千円 | 千円 | 千円 | 千円 | ||||||
| (医療施設運営費等補助金) | |||||||||
| (20) | 香川県 | へき地中核病院運営事業 | 香川県 | 58 | 16,912 | 8,456 | 3,203 | 1,602 | 事業費の精算過大 |
| 59 | 17,563 | 8,781 | 3,649 | 1,824 | 同 | ||||
| 60 | 18,884 | 9,442 | 4,140 | 2,070 | 同 | ||||
| (21) | 同 | 同 | 小豆郡土庄町 | 59 | 14,029 | 7,014 | 4,672 | 2,336 | 同 |
| 60 | 15,352 | 7,676 | 5,150 | 2,575 | 同 | ||||
| (22) | 高知県 | 同 | 高知県 | 58 | 65,941 | 32,718 | 14,732 | 7,114 | 同 |
| 59 | 55,551 | 27,709 | 13,407 | 6,638 | 同 | ||||
| 60 | 49,880 | 24,733 | 7,256 | 3,422 | 同 | ||||
| 小計 | 254,113 | 126,529 | 56,210 | 27,581 |
|||||
| この補助金は、都道府県、市町村等の運営する公的医療機関が行う無医地区への巡回診療、へき地診療所への医師派遣等のへき地中核病院運営事業に要する費用を補助するものである。 しかして、上記3事業主体においては、巡回診療等に要した医師等の人件費を誤って過大に算定するなどして補助対象事業費を過大に精算していた。 |
|||||||||
| (老人保護費補助金) | |||||||||
| (23) | 北海道 | 老人福祉施設保護事業 | 北海道 | 60 | 12,207,871 | 8,545,509 | 2,690 | 1,883 | 老人の対象収入を過小に算定していたものなど |
| 61 | 13,253,544 | 6,626,772 | 720 | 360 | 扶養義務者の認定を誤っていたものなど | ||||
| (24) | 同 | 同 | 旭川市 | 60 | 912,597 | 638,818 | 1,719 | 1,203 | 老人の対象収入を過小に算定していたもの |
| 61 | 927,946 | 463,973 | 116 | 58 | 同 | ||||
| (25) | 茨城県 | 同 | 日立市 | 60 | 283,018 | 198,112 | 2,146 | 1,502 | 老人の対象収入を過小に算定していたものなど |
| 61 | 304,454 | 152,227 | 4,036 | 2,018 | 同 | ||||
| (26) | 同 | 同 | 土浦市 | 60 | 188,581 | 132,007 | 1,835 | 1,284 | 同 |
| 61 | 206,507 | 103,253 | 860 | 430 | 同 | ||||
| (27)
(注) |
新潟県 | 同 | 新潟県ほか7市 | 60 | 2,544,164 | 1,780,915 | 2,837 | 1,986 | 民間施設給与等改善費の加算率の適用を誤っていたもの |
| 新潟県ほか5市 | 61 | 2,729,767 | 1,364,883 | 5,323 | 2,661 | ||||
| (28) | 同 | 同 | 新潟市 | 60 | 782,854 | 547,998 | 3,379 | 2,365 | 老人の対象収入を過小に算定していたものなど |
| 61 | 784,425 | 392,212 | 216 | 108 | 同 | ||||
| (29) | 山梨県 | 同 | 山梨県 | 60 | 1,273,980 | 891,786 | 1,511 | 1,058 | 扶養義務者の所得税額等を誤認していたものなど |
| (30) | 大阪府 | 同 | 池田市 | 60 | 81,522 | 57,065 | 1,580 | 1,106 | 老人の対象収入を過小に算定していたものなど |
| (31) | 広島県 | 同 | 三次市 | 60 | 231,263 | 161,884 | 2,308 | 1,616 | 同 |
| (32) | 福岡県 | 同 | 大牟田市 | 60 | 305,433 | 213,803 | 1,781 | 1,246 | 同 |
| 小計 | 37,017,934 | 22,271,224 | 33,065 | 20,891 | |||||
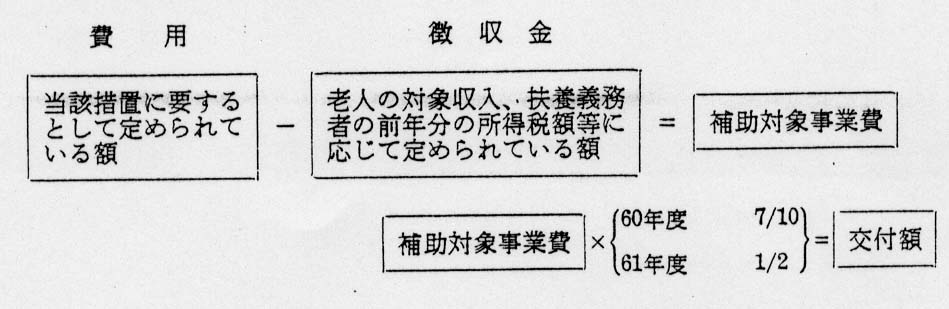
| この補助金は、身体上又は精神上著しい障害があるために常時の介護を必要とし、かつ、居宅においてこれを受けることが困難な老人を特別養護老人ホームに入所させ養護した都道府県又は市町村に対して、当該措置に要する費用を補助するものである。そして、この交付額については、次の算式により求めることとしている。 | |||||||||
|
|||||||||
| (対象収入 前年の収入から、租税、社会保険料、医療費等の必要経費を控除した後の収入) この場合、費用の額は、施設の所在地域、入所定員等の別に応じて定められている1人当たり月額事務費と地域別に定められている1人当たり月額生活費とを加えた額に年間の入所人員を乗じて算出し、これに移送費等を加えた額となっている。また、当該特別養護老人ホームが民間施設である場合、その施設について事務費を算定する際には、公立の施設に勤務する職員との給与格差を是正するなどして施設経営の安定を図るため、都道府県等が、施設の職員の平均勤続年数を基として別に定められた加算率により、民間施設給与等改善費を算定し、これを加算することとなっている。 しかして、上記の20事業主体のうち、北海道ほか8事業主体においては、老人の対象収入を過小に算定したり、費用徴収の対象となる扶養義務者の所得税額等を誤認したり、扶養義務者の認定を誤ったりなどして徴収金の額を過小に算定していたり、また、新潟県ほか10事業主体においては、民間施設の職員の平均勤続年数の算出を誤り民間施設給与等改善費の加算率の上位のものを適用したため、費用の額を過大に算定していたりしていて、補助対象事業費を過大に精算していた。 (注) 昭和60年度の事業主体は、新潟県及び長岡、三条、柏崎、小千谷、加茂、見附、栃尾の各市であり、61年度の事業主体は、新潟県及び三条、加茂、燕、新井、上越の各市である。また、各年度の補助対象事業費等はこれらの事業主体にかかる金額を集計したものである。 |
|||||||||
| 計 | 37,272,047 | 22,397,753 | 89,276 | 48,472 | |||||