平成14年度決算検査報告
| 会計名及び科目 | 一般会計(組織) | 厚生労働本省 |
| (項)介護保険助成費(平成12年度) | ||
| (項)老人医療・介護保険給付諸費(平成13年度) |
| 部局等の名称 | 厚生労働本省(交付決定庁)(平成13年1月5日以前は厚生本省) | |
| 埼玉県ほか9都府県(支出庁) | ||
| 交付の根拠 | 介護保険法(平成9年法律第123号) | |
| 交付先 | 市8、町9、村1、一部事務組合1、広域連合1、計20市町村(保険者) | |
| 普通調整交付金の概要 | 65歳以上の者に占める75歳以上の者の割合等の市町村間における格差による介護保険財政の不均衡を是正するため、市町村に交付するもの | |
| 上記に対する交付金交付額の合計 | 3,751,602,000円(平成12、13両年度) | |
| 不当と認める交付金交付額 | 95,766,000円(平成12、13両年度) | |
1 交付金の概要
介護保険は、介護保険法(平成9年法律第123号)に基づき、市町村(特別区、一部事務組合及び広域連合を含む。以下同じ。)が保険者となって、市町村の区域内に住所を有する65歳以上の高齢者(以下「第1号被保険者」という。)等を被保険者として、加齢による疾病等の要介護状態などに関し、保健医療サービス及び福祉サービスの給付を行う保険である。
介護保険については各種の国庫助成が行われており、その一つとして、財政調整交付金が交付されている。財政調整交付金は、市町村が行う介護保険財政が安定的に運営され、もって介護保険制度の円滑な施行に資することを目的として、各市町村における介護給付等に要する費用の総額の5%に相当する額を国が負担し、それを各市町村に交付するもので、普通調整交付金と特別調整交付金とがある。
普通調整交付金(以下「交付金」という。)は、市町村における第1号被保険者の総数に占める75歳以上の者の割合(以下「後期高齢者加入割合」という。)及び所得段階の区分ごとの第1号被保険者の分布状況(以下「所得段階別加入割合」という。)が、市町村間で格差があることによって生じる介護保険財政の不均衡を是正するために交付するものである。
交付金の交付額は、次により算定することとなっている。
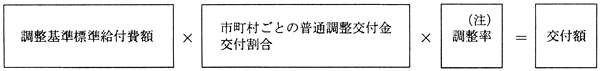
上記算式の調整基準標準給付費額及び普通調整交付金交付割合については、次のとおりとされている。
(ア) 調整基準標準給付費額
調整基準標準給付費額は、前年度の1月から当該年度の12月までにおける居宅介護サービス費の支給等の介護給付及び居宅支援サービス費の支給等の予防給付に要する費用(以下「介護給付費等」という。)の額とする。
ただし、平成12年度の調整基準標準給付費額は、12年4月から同年12月までの介護給付費等の額に8分の11を乗じて得た額とする。
(イ) 普通調整交付金交付割合
普通調整交付金交付割合は、当該市町村における後期高齢者加入割合を国から示されるすべての市町村における後期高齢者加入割合と比較した係数と当該市町村における所得段階別加入割合を国から示されるすべての市町村における所得段階別加入割合と比較した係数(以下「所得段階別加入割合補正係数」という。)を用いるなどして算出した割合とする。
上記の所得段階別加入割合補正係数を算出する際の当該市町村における所得段階の区分ごとの第1号被保険者数は、毎年4月1日(賦課期日)における標準的な所得段階(第1段階から第5段階までの5区分)別の第1号被保険者数とする。ただし、4月1日から12月31日までの間に、所得の更正決定等により所得段階区分が変更となった者については、変更後の区分を4月1日における所得段階区分とする。
交付金の交付手続については、〔1〕交付を受けようとする市町村は都道府県に交付申請書を提出し、〔2〕これを受理した都道府県は、その内容を審査の上、厚生労働省に提出し、〔3〕厚生労働省はこれに基づき交付決定を行い交付金を交付することとなっている。
そして、〔4〕当該年度の終了後に、市町村は都道府県に実績報告書を提出し、〔5〕これを受理した都道府県は、その内容を審査の上、厚生労働省に提出し、〔6〕厚生労働省はこれに基づき交付額の確定を行うこととなっている。
2 検査の結果
北海道ほか23都府県の295市町村において、12、13両年度に交付された交付金について検査した結果、埼玉県ほか9都府県の20市町村において、交付金交付額計3,751,602,000円のうち計95,766,000円が過大に交付されていて、不当と認められる。
これを態様別に示すと次のとおりである。
| (1) 調整基準標準給付費額を過大に算定しているもの | |
| 19市町村 | 74,060,000円 |
| (2) 普通調整交付金交付割合を過大に算定しているもの | |
| 1市 | 21,706,000円 |
このような事態が生じていたのは、市町村において制度を十分に理解していなかったこと、都府県において実績報告書等の審査が十分でなかったことなどによると認められる。
これを都府県別・交付先(保険者)別に示すと次のとおりである。
| 都府県名 | 交付先 (保険者) |
年度 | 交付金交付額 | 左のうち不当と認める額 | |
| 千円 | 千円 |
(1) 調整基準標準給付費額を過大に算定しているもの
| (136) | 埼玉県 | 秩父郡横瀬町 | 12 | 11,594 | 1,576 |
| (137) | 京都府 | 亀岡市 | 13 | 157,183 | 5,803 |
| (138) | 鳥取県 | 境港市 | 12 | 91,466 | 3,026 |
| (139) | 同 | 八頭郡郡家町 | 12、13 | 51,706 | 4,800 |
| (140) | 同 | 八頭郡智頭町 | 13 | 38,159 | 1,500 |
| (141) | 広島県 | 豊田郡東野町 | 13 | 22,276 | 1,047 |
| (142) | 同 | 御調郡向島町 | 13 | 53,972 | 2,910 |
| (143) | 香川県 | 仲多度郡仲南町 | 12 | 18,624 | 2,147 |
| (144) | 同 | 三豊郡大野原町 | 12 | 36,156 | 4,178 |
| (145) | 佐賀県 | 唐津・東松浦広域市町村圏組合 | 12 | 362,475 | 3,734 |
| (146) | 同 | 佐賀中部広域連合 | 13 | 901,751 | 15,701 |
| (147) | 熊本県 | 熊本市 | 12 | 1,111,878 | 10,299 |
| (148) | 同 | 玉名市 | 12 | 153,681 | 3,586 |
| (149) | 同 | 菊池市 | 12 | 88,731 | 1,064 |
| (150) | 同 | 天草郡龍ヶ岳町 | 13 | 39,471 | 4,271 |
| (151) | 大分県 | 中津市 | 12、13 | 326,986 | 1,971 |
| (152) | 沖縄県 | 具志川市 | 12 | 134,538 | 3,318 |
| (153) | 同 | 中頭郡読谷村 | 12 | 65,981 | 2,018 |
| (154) | 同 | 宮古郡下地町 | 13 | 25,476 | 1,111 |
| (1)の計 | 3,692,104 | 74,060 |
上記の19市町村では、調整基準標準給付費額の算出に当たり、介護給付費等の額を誤ったり、翌年度の交付金の対象となる介護給付費等の額を含めたりなどしていたため、調整基準標準給付費額が過大に算定されていた。
上記の事態について一例を示すと次のとおりである。
佐賀中部広域連合では、調整基準標準給付費額の算出に当たり、介護給付費等の額が、毎月厚生労働省に報告する介護保険事業状況報告(当該市町村における第1号被保険者数や介護給付費等の支給状況等に関する報告)に記載されていることから、この額を基に算出していた。
しかし、上記事業状況報告の介護給付費等の支給額が誤っており、その誤った額に基づいたため、調整基準標準給付費額が過大に算定されていた。
したがって、適正な調整基準標準給付費額に基づいて交付金の交付額を算定すると886,050,000円となり、15,701,000円が過大に交付されていた。
(2) 普通調整交付金交付割合を過大に算定しているもの
| (155) | 東京都 | 国分寺市 | 12 | 59,498 | 21,706 |
国分寺市では、所得段階別加入割合補正係数を算出するに当たり、平成12年7月時点における第1号被保険者の所得未申告者を一律に市町村民税世帯非課税者である第2段階の所得段階区分とするなどし、普通調整交付金交付割合を3.07%と算出していた。
しかし、4月1日から12月31日までの間に、所得の更正決定等により所得段階区分が変更となった者については、変更後の区分を4月1日における所得段階区分とすることとなっており、上記所得未申告者等について、所得の更正決定等により確定した所得段階区分で所得段階別加入割合補正係数を算出すると、普通調整交付金交付割合は当初に比べ低率な1.95%となり、普通調整交付金交付割合が過大に算定されていた。
したがって、適正な普通調整交付金交付割合に基づいて交付金の交付額を算定すると37,792,000円となり、21,706,000円が過大に交付されていた。
| (1)、(2)の計 | 3,751,602 | 95,766 |