平成16年度決算検査報告
| 会計名及び科目 | 一般会計 (組織)厚生労働本省 (項)児童保護費 |
| 部局等の名称 | 岩手県ほか17都府県 |
| 国庫負担の根拠 | 児童福祉法(昭和22年法律第164号) |
| 補助事業者 (事業主体) |
市26、特別区1、町13、村1、計41市区町村 |
| 国庫負担対象事業 | 保育所運営事業 |
| 国庫負担対象事業の概要 | 保護者の労働や疾病等により保育に欠ける児童を保育所において保育するもの |
| 上記に対する国庫負担金交付額の合計 | 18,660,934,282円 | (平成14、15両年度) |
| 不当と認める国庫負担金交付額 | 44,735,850円 | (平成14、15両年度) |
1 負担金の概要
児童保護費等負担金(保育所運営費国庫負担金に係る分)は、市町村(特別区を含む。以下同じ。)が、保護者の労働又は疾病等の事由により保育に欠ける児童を保育所において保育する場合に、その費用の一部を国が負担するものである。
そして、この負担金の交付額は、次のとおり算定することとなっている。
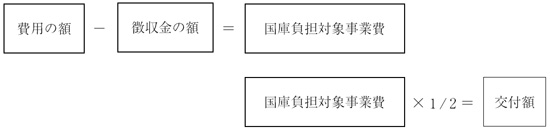
この費用の額及び徴収金の額は、次のとおり算定することとなっている。
ア 費用の額は、〔1〕保育所の所在地域、入所定員、児童の年齢等の別に児童1人当たり月額で定められている保育単価により算出した年間の額と、〔2〕市町村が実際に児童の保育に要した額から寄附金を控除して得た額とを比較して少ない方の額による。
なお、社会福祉法人等が設置する保育所に市町村が保育の実施を委託した場合の保育単価については、民間施設給与等改善費として、当該年度の4月1日現在において当該保育所に勤務するすべての常勤職員を対象として算出した職員1人当たりの平均勤続年数(注)
に応じて定められる次表の加算率の区分ごとに別途設定される額を加算する。
職員1人当たりの平均勤続年数
|
加算率の区分
|
| 10年以上 7年以上10年未満 4年以上7年未満 4年未満 |
12%
10% 8% 4% |
イ 徴収金の額は、児童の扶養義務者の前年分の所得税額又は前年度分の市町村民税の課税の有無等に応じて階層別に児童1人当たり月額で定められている徴収金基準額などから算出した年間の額による。
2 検査の結果
北海道ほか23都府県の135事業主体において、平成14、15両年度に交付されたこの負担金について検査したところ、岩手県ほか17都府県の41事業主体では、児童の扶養義務者の所得税額等を誤認するなどして徴収金の額を過小に算定していたり、保育単価の適用を誤るなどして費用の額を過大に算定していたりしていた。
このため国庫負担対象事業費が過大に精算されていて、国庫負担金44,735,850円が不当と認められる。
上記の徴収金の額を過小に算定していた事態及び費用の額を過大に算定していた事態について、それぞれ一例を示すと次のとおりである。
<事例1> 扶養義務者の所得税額等を誤認していたもの
A事業主体では、平成15年度に、児童B(4歳)及び児童C(2歳)について、その扶養義務者である父母の14年分の所得税額及び14年度分の市町村民税額はないとし、徴収金の額を計126,000円と算定していた。しかし、実際は、父母に14年分の所得税額が計254,500円あり、これにより計算すると徴収金の額は計910,980円となり、徴収金の額が784,980円過小となっていた。
そして、A事業主体ではこのように扶養義務者の所得税額等を誤認していた事態が上記を含め、児童7人について見受けられ、徴収金の額が1,534,490円過小となっていた。
<事例2> 民間施設給与等改善費の加算を誤っていたもの
D事業主体では、平成15年度に、社会福祉法人Eが設置するF保育園に係る保育単価について、同園の常勤職員数が19人、合算総勤続年数が124年10月、平均勤続年数が7年となっていることから、前記の表の加算率の区分10%に該当するとして、この区分に該当する額を民間施設給与等改善費として加算し、同園に係る費用の額を85,962,040円と算定していた。
しかし、実際は、同園の15年4月1日現在における常勤職員は、上記19人のほかに2人おり、常勤職員数は21人、合算総勤続年数は131年1月であった。そして、この常勤職員数、合算総勤続年数により平均勤続年数を算出すると6年となることから、これに応じた加算率の区分は8%となり、この区分に該当する民間施設給与等改善費の額により計算すると、費用の額は84,585,050円となり、費用の額が1,376,990円過大となっていた。
このような事態が生じていたのは、事業主体において、徴収金の額及び費用の額の算定に当たっての調査確認が十分でなかったこと、また、都府県において適正な事務処理の執行についての指導が十分でなかったことなどによると認められる。
これを都府県別・事業主体別に示すと次のとおりである。
都府県名
|
事業主体
|
年度
|
国庫負担対象事業費 | 左に対する国庫負担金 | 不当と認める国庫負担対象事業費 | 不当と認める国庫負担金 | 摘要
|
|
千円
|
千円
|
千円
|
千円
|
|||||
| (87) | 岩手県
|
花巻市
|
15
|
755,719
|
377,859
|
2,629
|
1,314
|
扶養義務者の所得税額等を誤認していたもの |
| (88) | 同
|
遠野市
|
15
|
473,714
|
236,857
|
2,400
|
1,200
|
扶養義務者の所得税額を誤認していたものなど |
| (89) | 同
|
岩手郡
雫石町 |
15
|
227,943
|
113,971
|
1,690
|
845
|
扶養義務者の所得税額を誤認していたもの |
| (90) | 同
|
岩手郡
滝沢村 |
15
|
600,299
|
300,149
|
9,507
|
4,753
|
扶養義務者の所得税額等を誤認していたもの |
| (91) | 宮城県
|
白石市
|
15
|
192,085
|
96,042
|
1,209
|
604
|
扶養義務者の所得税額等を誤認していたものなど |
| (92) | 茨城県
|
結城市
|
15
|
393,475
|
196,737
|
1,928
|
964
|
扶養義務者の所得税額等を誤認していたもの |
| (93) | 同
|
東茨城郡
茨城町 |
15
|
186,312
|
93,156
|
1,509
|
754
|
保育単価の適用を誤っていたものなど |
| (94) | 同
|
鹿島郡
鉾田町 |
15
|
210,610
|
105,305
|
1,355
|
677
|
扶養義務者の所得税額等を誤認していたもの |
| (95) | 群馬県
|
新田郡
笠懸町 |
15
|
242,369
|
121,184
|
1,856
|
928
|
保育単価の適用を誤っていたもの |
| (96) | 埼玉県
|
加須市
|
15
|
445,935
|
222,967
|
1,371
|
685
|
扶養義務者の所得税額等を誤認していたもの |
| (97) | 同
|
越谷市
|
15
|
843,933
|
421,966
|
4,396
|
2,198
|
保育単価の適用を誤っていたものなど |
| (98) | 同
|
鳩ヶ谷市
|
15
|
182,346
|
91,173
|
3,494
|
1,747
|
扶養義務者の所得税額等を誤認していたものなど |
| (99) | 同
|
桶川市
|
14
|
196,975
|
98,487
|
3,105
|
1,552
|
同 |
| (100) | 東京都
|
葛飾区
|
15
|
3,291,183
|
1,645,591
|
1,119
|
559
|
保育単価の適用を誤っていたもの |
| (101) | 同
|
青梅市
|
15
|
1,395,866
|
697,933
|
1,414
|
707
|
同
|
| (102) | 同
|
町田市
|
15
|
1,921,392
|
960,696
|
1,427
|
713
|
同
|
| (103) | 山梨県
|
北巨摩郡
須玉町 |
15
|
55,049
|
27,524
|
3,565
|
1,782
|
扶養義務者の所得税額等を誤認していたものなど |
| (104) | 同
|
北都留郡
上野原町 |
15
|
108,734
|
54,367
|
2,237
|
1,118
|
扶養義務者の所得税額を誤認していたものなど |
| (105) | 愛知県
|
稲沢市
|
15
|
615,659
|
307,829
|
1,587
|
793
|
扶養義務者の所得税額等を誤認していたもの |
| (106) | 三重県
|
津市
|
15
|
1,321,644
|
660,822
|
2,566
|
1,283
|
同
|
| (107) | 同
|
松阪市
|
15
|
993,200
|
496,600
|
1,002
|
501
|
扶養義務者の所得税額を誤認していたもの |
| (108) | 同
|
上野市
|
14、15
|
1,344,865
|
672,432
|
4,116
|
2,058
|
保育単価の適用を誤っていたもの |
| (109) | 同
|
度会郡
小俣町 |
15
|
122,091
|
61,045
|
2,639
|
1,319
|
扶養義務者の所得税額を誤認していたものなど |
| (110) | 京都府
|
宇治市
|
15
|
1,265,388
|
632,694
|
2,423
|
1,211
|
扶養義務者の所得税額を誤認していたもの |
| (111) | 同
|
綴喜郡
井手町 |
15
|
94,515
|
47,257
|
2,254
|
1,127
|
扶養義務者の所得税額等を誤認していたものなど |
| (112) | 同
|
相楽郡
加茂町 |
15
|
87,888
|
43,944
|
1,044
|
522
|
扶養義務者の所得税額を誤認していたものなど |
| (113) | 大阪府
|
吹田市
|
14
|
1,796,996
|
898,498
|
1,895
|
947
|
保育単価の適用を誤っていたもの |
| (114) | 同
|
高槻市
|
15
|
1,913,004
|
956,502
|
1,622
|
811
|
同
|
| (115) | 同
|
寝屋川市
|
15
|
2,145,136
|
1,072,568
|
1,332
|
666
|
同
|
| (116) | 鳥取県
|
鳥取市
|
15
|
1,473,520
|
736,760
|
1,522
|
761
|
扶養義務者の所得税額等を誤認していたものなど |
| (117) | 同
|
米子市
|
15
|
1,493,114
|
746,557
|
2,459
|
1,229
|
同
|
| (118) | 同
|
境港市
|
15
|
424,677
|
212,338
|
1,625
|
812
|
同
|
| (119) | 広島県
|
三次市
|
15
|
390,232
|
195,116
|
2,709
|
1,354
|
扶養義務者の所得税額等を誤認していたもの |
| (120) | 香川県
|
仲多度郡
多度津町 |
15
|
328,673
|
164,336
|
1,024
|
512
|
同
|
| (121) | 福岡県
|
糟屋郡
粕屋町 |
15
|
217,825
|
108,912
|
2,373
|
1,186
|
扶養義務者の所得税額を誤認していたものなど |
| (122) | 長崎県
|
西彼杵郡
長与町 |
15
|
406,610
|
203,305
|
2,121
|
1,060
|
扶養義務者の所得税額を誤認していたもの |
| (123) | 同
|
西彼杵郡
時津町 |
15
|
355,100
|
177,550
|
1,095
|
547
|
同
|
| (124) | 宮崎県
|
宮崎市
|
15
|
4,411,243
|
2,205,621
|
1,513
|
756
|
保育単価の適用を誤っていたもの |
| (125) | 同
|
延岡市
|
14
|
1,540,334
|
770,167
|
1,672
|
836
|
同
|
| (126) | 沖縄県
|
浦添市
|
15
|
1,104,364
|
552,182
|
1,599
|
799
|
扶養義務者の所得税額等を誤認していたものなど |
| (127) | 同
|
沖縄市
|
15
|
1,751,830
|
875,915
|
1,051
|
525
|
扶養義務者の所得税額を誤認していたものなど |
| (87)—(127) の計 | 37,321,868
|
18,660,934
|
89,471
|
44,735
|
||||
| (注1) | 平成16年11月1日以降は、北杜市 |
| (注2) | 平成17年2月13日以降は、上野原市 |
| (注3) | 平成16年11月1日以降は、伊賀市 |