平成20年度決算検査報告

児童保護費等負担金(保育所運営費国庫負担金及び児童入所施設措置費等国庫負担金に係る分)は、保護者の労働又は疾病等の事由により保育に欠ける児童の保育の実施を、社会福祉法人等が設置する保育所(以下「民間保育所」という。)に委託した市町村(特別区を含む。以下同じ。)に対して、その委託に要した費用(以下「保育所運営費」という。)及び児童相談所長が養育・保護を必要とする児童等を児童入所施設に措置した場合等に地方公共団体が支弁した費用(以下「児童入所施設措置費」という。)の一部を国が負担するものである。
そして、この負担金の交付額は、次のとおり算定することとなっている。
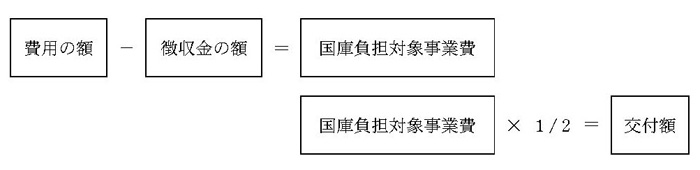
この費用の額及び徴収金の額は、次のとおり算定することとなっている。
〔1〕 費用の額は、保育所運営費については、民間保育所の所在地域、入所定員、児童の年齢等の別に1人当たり月額で定められている保育単価に、各月の入所児童数を乗ずるなどして算出した年間の額による。また、児童入所施設措置費については、児童入所施設等の所在地域、入所定員等の別に1人当たり月額で定められている保護単価に、各月の定員、措置人員数等を乗ずるなどして算出した年間の額による。
これらの保育単価又は保護単価については、民間施設給与等改善費として、当該民間保育所又は民間の児童入所施設等に勤務するすべての常勤職員(勤務形態が1日6時間以上かつ月20日以上の職員)を対象として算出した当該年度の4月1日現在における職員1人当たりの平均勤続年数(注)
に応じた加算率の区分ごとに設定された額を加算している。
なお、この加算率の区分は保育単価、保護単価ごとにそれぞれ設定されている(次表参照)
。
| 職員1人当たりの平均勤続年数 | 加算率の区分 |
| 10年以上 7年以上10年未満 4年以上7年未満 4年未満 |
12% 10% 8% 4% |
〔2〕 徴収金の額は、保育所運営費については、児童の扶養義務者の前年分の所得税額又は前年度分の市町村民税の課税の有無等に応じて、また、児童入所施設措置費については、前年分の所得税額又は当該年度分の市町村民税の賦課状況等に応じて、それぞれ階層別に児童1人当たり月額で定められている徴収金基準額等から算出した年間の額による。この階層区分の認定については、その児童と同一世帯に属して生計を一にしている父母及びそれ以外の扶養義務者(家計の主宰者である場合に限る。)のすべてについて、それらの者の所得税額の合計額等により行う。なお、児童の属する世帯が母子世帯等の場合等には、階層に応じて徴収金の額を軽減する。
本院が、保育所運営費については23都道府県の114市町村、児童入所施設措置費については8道県2市において会計実地検査を行ったところ、19都道府県の42事業主体において、児童の扶養義務者の所得税額等を誤認するなどして徴収金の額を過小に算定したり、保育単価等の適用を誤るなどして費用の額を過大に算定したりしていた。
このため、国庫負担対象事業費が過大に精算されていて、国庫負担金64,441,005円が不当と認められる。
上記の徴収金の額を過小に算定していた事態及び費用の額を過大に算定していた事態について、それぞれ一例を示すと次のとおりである。
<事例1>
扶養義務者の所得税額を誤認して徴収金の額を過小に算定していたもの
A市は、平成19年度に、児童Bについて、その扶養義務者である母の18年分の所得税額及び18年度分の市町村民税額はないこと、母子世帯であることから、徴収金の額を0円と算定していた。しかし、実際は、母のほかに児童Bの扶養義務者として祖父がいることから、祖父の18年分の所得税25万余円を基に算定すべきであり、これにより計算すると徴収金の額は732,000円となり、同額が過小となっていた。
そして、同市では、このように扶養義務者の所得税額を誤認して徴収金の額を過小に算定していた事態が上記を含め、17年度児童2人、18年度児童5人、19年度児童8人見受けられ、同市に係る徴収金の額が17年度から19年度までの間において、計5,158,500円過小となっていた。
<事例2>
民間施設給与等改善費の加算を誤って費用の額を過大に算定していたもの
愛知県名古屋市は、平成19年度に、社会福祉法人Cが設置するD保育園に係る保育単価について、同園の常勤職員数が24人、合算総勤続年数が158年10月、平均勤続年数が7年であるとして、前記の表の加算率の区分10%に該当する額を民間施設給与等改善費として加算して、同園に係る費用の額を119,762,320円と算定していた。
しかし、実際は、同園の19年4月1日現在における常勤職員は、上記24人のほかに2人おり、常勤職員数は26人、合算総勤続年数は158年10月であった。そして、この常勤職員数、合算総勤続年数により平均勤続年数を算出すると6年となることから、これに応じた加算率の区分は8%となり、この区分に該当する民間施設給与等改善費の額により計算すると、費用の額は117,852,360円となり、同園に係る費用の額が1,909,960円過大となっていた。
このような事態が生じていたのは、事業主体において徴収金の額又は費用の額の算定に当たっての調査確認が十分でなかったこと、また、都道府県において適正な事務処理の執行についての指導が十分でなかったことなどによると認められる。
これを都道府県別・事業主体別に示すと次のとおりである。
| 都道府県名 | 補助事業者(事業主体) | 補助事業 | 年度 | 国庫負担対象事業費 | 左に対する国庫負担金交付額 | 不当と認める国庫負担対象事業費 | 不当と認める国庫負担金交付額 | 摘要 | |
| 千円 | 千円 | 千円 | 千円 | ||||||
| (161) | 北海道 | 帯広市 | 保育所運営費 | 17〜19 | 2,084,370 | 1,042,185 | 3,154 | 1,577 | 扶養義務者の所得税額を誤認していたもの |
| (162) | 宮城県 | 岩沼市 | 同 | 19 | 184,385 | 92,192 | 3,764 | 1,882 | 保育単価の適用を誤っていたものなど |
| (注) | |||||||||
| (163) | 茨城県 | 行方市 | 同 | 15〜19 | 1,160,734 | 580,367 | 10,587 | 5,293 | 扶養義務者の所得税額等を誤認していたものなど |
| (164) | 群馬県 | 前橋市 | 同 | 17〜19 | 5,500,422 | 2,750,211 | 3,192 | 1,596 | 扶養義務者の所得税額を誤認していたものなど |
| (165) | 同 | 高崎市 | 同 | 19 | 2,623,984 | 1,311,992 | 1,162 | 581 | 同 |
| (166) | 同 | 太田市 | 同 | 18、19 | 4,146,659 | 2,073,329 | 3,199 | 1,599 | 扶養義務者の所得税額等を誤認していたもの |
| (167) | 同 | 館林市 | 同 | 19 | 307,432 | 153,716 | 1,932 | 966 | 扶養義務者の所得税額等を誤認していたものなど |
| (168) | 同 | 安中市 | 同 | 17〜19 | 1,296,703 | 648,351 | 2,123 | 1,061 | 扶養義務者の所得税額を誤認していたもの |
| (169) | 埼玉県 | さいたま市 | 同 | 19 | 2,425,286 | 1,212,643 | 2,488 | 1,244 | 保育単価の適用を誤っていたもの |
| (170) | 千葉県 | 浦安市 | 同 | 18、19 | 272,752 | 136,376 | 1,751 | 875 | 扶養義務者の所得税額等を誤認していたものなど |
| (171) | 同 | 山武市 | 同 | 17〜19 | 496,492 | 248,246 | 4,774 | 2,387 | 保育単価の適用を誤っていたものなど |
| (172) | 東京都 | 東大和市 | 同 | 19 | 544,670 | 272,335 | 2,269 | 1,134 | 同 |
| (173) | 新潟県 | 長岡市 | 同 | 18、19 | 2,810,279 | 1,405,139 | 5,217 | 2,608 | 扶養義務者の所得税額を誤認していたものなど |
| (174) | 新潟県 | 三条市 | 保育所運営費 | 19 | 377,026 | 188,513 | 1,101 | 550 | 扶養義務者の所得税額を誤認していたもの |
| (175) | 同 | 阿賀野市 | 同 | 19 | 305,568 | 152,784 | 1,138 | 569 | 保育単価の適用を誤っていたものなど |
| (176) | 長野県 | 飯田市 | 同 | 15〜19 | 3,310,586 | 1,655,293 | 5,302 | 2,651 | 扶養義務者の所得税額を誤認していたもの |
| (177) | 同 | 須坂市 | 同 | 17〜19 | 505,435 | 252,717 | 5,038 | 2,519 | 扶養義務者の所得税額を誤認していたものなど |
| (178) | 同 | 佐久市 | 同 | 19 | 290,516 | 145,258 | 1,029 | 514 | 扶養義務者の所得税額等を誤認していたものなど |
| (179) | 愛知県 | 名古屋市 | 同 | 19 | 9,424,577 | 4,712,288 | 1,352 | 676 | 保育単価の適用を誤っていたもの |
| (180) | 同 | 岡崎市 | 同 | 18、19 | 1,452,341 | 726,170 | 1,463 | 731 | 扶養義務者の所得税額を誤認していたものなど |
| (181) | 同 | 一宮市 | 同 | 19 | 610,748 | 305,374 | 1,825 | 912 | 保育単価の適用を誤っていたもの |
| (182) | 大阪府 | 箕面市 | 同 | 19 | 325,894 | 162,947 | 1,327 | 663 | 扶養義務者の所得税額を誤認していたもの |
| (183) | 同 | 摂津市 | 同 | 18、19 | 1,255,344 | 627,672 | 2,425 | 1,212 | 同 |
| (184) | 奈良県 | 奈良市 | 同 | 18、19 | 2,407,304 | 1,203,652 | 3,423 | 1,711 | 同 |
| (185) | 同 | 天理市 | 同 | 18 | 274,724 | 137,362 | 1,717 | 858 | 保育単価の適用を誤っていたもの |
| (186) | 同 | 葛城市 | 同 | 19 | 152,293 | 76,146 | 1,197 | 598 | 扶養義務者の所得税額を誤認していたものなど |
| (187) | 鳥取県 | 鳥取市 | 同 | 16〜19 | 3,432,359 | 1,716,179 | 5,390 | 2,695 | 扶養義務者の所得税額等を誤認していたもの |
| (188) | 同 | 米子市 | 同 | 19 | 1,225,916 | 612,958 | 5,594 | 2,797 | 扶養義務者の所得税額を誤認していたものなど |
| (189) | 島根県 | 出雲市 | 同 | 18、19 | 3,889,229 | 1,944,614 | 3,092 | 1,546 | 保育単価の適用を誤っていたものなど |
| (190) | 同 | 益田市 | 同 | 19 | 1,131,698 | 565,849 | 1,363 | 681 | 同 |
| (191) | 広島県 | 広島市 | 同 | 18、19 | 8,331,291 | 4,165,645 | 4,920 | 2,460 | 同 |
| (192) | 高知県 | 高知市 | 同 | 18、19 | 6,170,258 | 3,085,129 | 1,249 | 624 | 扶養義務者の所得税額を誤認していたものなど |
| (193) | 佐賀県 | 鹿島市 | 同 | 18、19 | 1,136,274 | 568,137 | 2,393 | 1,196 | 扶養義務者の所得税額を誤認していたもの |
| (194) | 佐賀県 | 小城市 | 保育所運営費 | 18、19 | 500,876 | 250,438 | 2,947 | 1,473 | 扶養義務者の所得税額を誤認していたもの |
| (195) | 宮崎県 | 都城市 | 同 | 17〜19 | 7,976,828 | 3,988,414 | 8,206 | 4,103 | 扶養義務者の所得税額を誤認していたものなど |
| (196) | 同 | 延岡市 | 同 | 17〜19 | 4,734,346 | 2,367,173 | 3,722 | 1,861 | 扶養義務者の所得税額を誤認していたもの |
| (197) | 同 | 小林市 | 同 | 19 | 799,463 | 399,731 | 1,691 | 845 | 保育単価の適用を誤っていたもの |
| (198) | 同 | 西都市 | 同 | 19 | 424,684 | 212,342 | 1,451 | 725 | 同 |
| (199) | 沖縄県 | 名護市 | 同 | 19 | 1,229,791 | 614,895 | 1,192 | 596 | 扶養義務者の所得税額を誤認していたもの |
| (200) | 同 | 中頭(なかがみ)郡読谷村 | 同 | 19 | 282,386 | 141,193 | 4,735 | 2,367 | 扶養義務者の所得税額等を誤認していたもの |
| (201) | 茨城県 | 茨城県 | 児童入所施設措置費等 | 18、19 | 6,002,181 | 3,001,090 | 2,019 | 1,009 | 保護単価の適用を誤っていたもの |
| (202) | 宮崎県 | 宮崎県 | 同 | 18、19 | 3,470,673 | 1,735,336 | 4,952 | 2,476 | 同 |
| (161)—(202)の計 | 95,284,797 | 47,642,398 | 128,882 | 64,441 | |||||
上記の事態については、厚生労働省は、従来発生防止に取り組んでいるところであるが、さらに、都道府県を通じて事業主体に対する指導を一層徹底して、補助事業の適正な執行に万全を期する必要があると認められる。