平成21年度決算検査報告

児童保護費等負担金(保育所運営費国庫負担金に係る分及び児童入所施設措置費等国庫負担金に係る分)は、保護者の労働又は疾病等の事由により保育に欠ける児童の保育の実施を、社会福祉法人等が設置する保育所(以下「民間保育所」という。)に委託した市町村(特別区を含む。以下同じ。)に対して、その委託に要した費用(以下「保育所運営費」という。)及び児童相談所長が養育・保護を必要とする児童等を児童入所施設に措置した場合等に都道府県及び市町村が支弁した費用(以下「児童入所施設措置費」という。)の一部を国が負担するものである。
そして、この負担金の交付額は、次のとおり算定することとなっている。
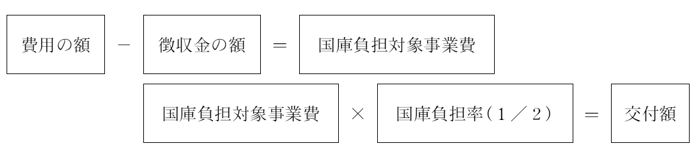
この費用の額及び徴収金の額は、次のとおり算定することとなっている。
〔1〕 費用の額は、保育所運営費については、民間保育所の所在地域、入所定員、児童の年齢等の別に1人当たり月額で定められている保育単価に、各月の入所児童数を乗ずるなどして算出した年間の額による。また、児童入所施設措置費については、児童入所施設等の所在地域、入所定員等の別に1人当たり月額で定められている保護単価に、各月の定員、措置人員数等を乗ずるなどして算出した年間の額による。
これらの保育単価又は保護単価については、民間施設給与等改善費として、当該民間保育所又は民間児童入所施設等に勤務するすべての常勤職員(勤務形態が1日6時間以上かつ月20日以上の職員)を対象として算出した当該年度の4月1日現在における職員1人当たりの平均勤続年数に応じた加算率の区分ごとに設定された額を加算している。
さらに、当該民間保育所又は民間児童入所施設等が高齢者等を非常勤職員(勤務形態が民間施設給与等改善費の加算率の算定対象となる職員を除く。)として雇用して、その総雇用人員の累積年間総雇用時間が400時間以上となる場合には、入所児童(者)処遇特別加算費として、年間総雇用時間数の区分ごとに設定された額を加算している。
〔2〕 徴収金の額は、保育所運営費については、児童の扶養義務者の前年分の所得税額又は前年度分の市町村民税の課税の有無等に応じて、また、児童入所施設措置費については、前年分の所得税額又は当該年度分の市町村民税の賦課状況等に応じて、それぞれ階層別に児童1人当たり月額で定められている徴収金基準額等から算出した年間の額による。この階層区分の認定については、その児童と同一世帯に属して生計を一にしている父母及びそれ以外の扶養義務者(家計の主宰者である場合に限る。)のすべてについて、それらの者の所得税額の合計額等により行う。なお、児童の属する世帯が母子世帯等の場合等には、階層に応じて徴収金の額を軽減する。
本院が、保育所運営費については23都道府県の98市町村、児童入所施設措置費については22都府県8市において会計実地検査を行ったところ、16都府県の31事業主体において、児童の扶養義務者の所得税額等を誤認するなどして徴収金の額を過小に算定したり、保育単価等の適用を誤るなどして費用の額を過大に算定したりしていた。
このため、国庫負担対象事業費が過大に精算されていて、国庫負担金55,052,901円が不当と認められる。
このような事態が生じていたのは、事業主体において徴収金の額又は費用の額の算定に当たっての調査確認が十分でなかったこと、また、都府県において適正な事務処理の執行についての指導が十分でなかったことなどによると認められる。
前記の徴収金の額を過小に算定していた事態及び費用の額を過大に算定していた事態について、それぞれ一例を示すと次のとおりである。
<事例1>
扶養義務者の所得税額を誤認して徴収金の額を過小に算定していたもの
A市は、平成20年度に、民間保育所Bに保育を委託した児童Cについて、その扶養義務者である母の19年分の所得税額及び19年度分の市町村民税額がないこと、母子世帯であることから、徴収金の額を0円と算定していた。しかし、実際は、母のほかに児童Cの扶養義務者として祖父がいることから、祖父の19年分の所得税22万余円を基に算定すべきであり、これにより計算すると徴収金の額は732,000円となり、同額が過小となっていた。
そして、同市では、このように扶養義務者の所得税額を誤認して徴収金の額を過小に算定していた事態が上記を含め、20年度児童28人について見受けられ、同市に係る徴収金の額が20年度において、計10,893,870円過小となっていた。
<事例2> 入所児童(者)処遇特別加算費の加算を誤って費用の額を過大に算定していたもの
神戸市は、平成20年度に、社会福祉法人Dが設置するE乳児院が高齢者を非常勤の技術員として雇用しているとして、その年間総雇用時間数の区分に該当する額を入所児童(者)処遇特別加算費として保護単価に加算して、同院に係る費用の額に1,016,000円加算していた。
しかし、当該職員は1日6時間以上かつ月20日以上の勤務形態であり、民間施設給与等改善費の加算率の算定対象となる職員に該当するため、入所児童(者)処遇特別加算費の対象とならないことから、同院に係る費用の額が1,016,000円過大となっていた。
そして、同市では、上記の乳児院で、同様の事態が19年度1,016,000円見受けられて、費用の額が19、20両年度において、計2,032,000円過大となっていた。
以上を都府県別・事業主体別に示すと次のとおりである。
| 都府県名 | 補助事業者 (事業主体) |
補助事業 | 年度 | 国庫負担対象事業費 | 左に対する国庫負担金交付額 | 不当と認める国庫負担対象事業費 | 不当と認める国庫負担金交付額 | 摘要 | |
| 千円 | 千円 | 千円 | 千円 | ||||||
| (470) | 秋田県 | 大仙市 | 保育所運営費 | 18〜20 | 2,064,587 | 1,032,293 | 2,607 | 1,303 | 扶養義務者の所得税額等を誤認していたものなど |
| (471) | 栃木県 | 日光市 | 同 | 16〜20 | 1,623,016 | 811,508 | 6,787 | 3,393 | 扶養義務者の所得税額等を誤認していたもの |
| (472) | 東京都 | 大田区 | 同 | 20 | 744,769 | 372,384 | 3,057 | 1,528 | 扶養義務者の所得税額を誤認していたものなど |
| (473) | 同 | 立川市 | 同 | 20 | 938,846 | 469,423 | 1,782 | 891 | 扶養義務者の所得税額等を誤認していたものなど |
| (474) | 岐阜県 | 高山市 | 保育所運営費 | 19、20 | 927,752 | 463,876 | 3,136 | 1,568 | 扶養義務者の所得税額を誤認していたもの |
| (475) | 三重県 | 松阪市 | 同 | 18〜20 | 2,166,527 | 1,083,263 | 6,409 | 3,204 | 扶養義務者の所得税額等を誤認していたものなど |
| (476) | 同 | 桑名市 | 同 | 19、20 | 1,311,379 | 655,689 | 3,074 | 1,537 | 同 |
| (477) | 同 | 伊賀市 | 同 | 18〜20 | 1,484,232 | 742,116 | 2,479 | 1,239 | 扶養義務者の所得税額等を誤認していたもの |
| (478) | 大阪府 | 枚方市 | 同 | 18〜20 | 7,288,355 | 3,644,177 | 3,440 | 1,720 | 保育単価の適用を誤っていたものなど |
| (479) | 兵庫県 | 神戸市 | 同 | 19、20 | 13,316,681 | 6,658,340 | 2,614 | 1,307 | 保育単価の適用を誤っていたもの |
| (480) | 同 | 豊岡市 | 同 | 19、20 | 1,230,988 | 615,494 | 3,382 | 1,691 | 扶養義務者の所得税額等を誤認していたもの |
| (481) | 同 | 宝塚市 | 同 | 20 | 788,537 | 394,268 | 1,178 | 589 | 扶養義務者の所得税額を誤認していたもの |
| (482) | 奈良県 | 香芝市 | 同 | 19、20 | 481,559 | 240,779 | 2,955 | 1,477 | 扶養義務者の所得税額等を誤認していたもの |
| (483) | 和歌山県 | 新宮市 | 同 | 20 | 280,972 | 140,486 | 2,709 | 1,354 | 扶養義務者の所得税額を誤認していたもの |
| (484) | 香川県 | さぬき市 | 同 | 17〜20 | 1,254,679 | 627,339 | 3,808 | 1,904 | 扶養義務者の所得税額等を誤認していたもの |
| (485) | 同 | 仲多度郡多度津町同 | 19、20 | 648,739 | 324,369 | 2,343 | 1,171 | 同 | |
| (486) | 高知県 | 須崎市 | 同 | 19、20 | 360,230 | 180,115 | 1,246 | 623 | 扶養義務者の所得税額を誤認していたもの |
| (487) | 福岡県 | 福岡市 | 同 | 20 | 12,241,388 | 6,120,694 | 10,893 | 5,446 | 同 |
| (488) | 同 | 久留米市 | 同 | 20 | 2,999,887 | 1,499,943 | 4,133 | 2,066 | 同 |
| (489) | 同 | 飯塚市 | 同 | 20 | 1,027,235 | 513,617 | 3,951 | 1,975 | 扶養義務者の所得税額等を誤認していたものなど |
| (490) | 長崎県 | 島原市 | 同 | 20 | 1,083,097 | 541,548 | 4,130 | 2,065 | 扶養義務者の所得税額等を誤認していたもの |
| (491) | 同 | 諫早市 | 同 | 20 | 1,880,756 | 940,378 | 1,160 | 580 | 同 |
| (492) | 同 | 雲仙市 | 同 | 20 | 1,159,359 | 579,679 | 7,839 | 3,919 | 扶養義務者の所得税額等を誤認していたものなど |
| (493) | 同 | 南島原市 | 同 | 20 | 1,234,129 | 617,064 | 1,138 | 569 | 保育単価の適用を誤っていたものなど |
| (494) | 長崎県 | 南松浦郡新上五島町 | 保育所運営費 | 19、20 | 411,593 | 205,796 | 1,703 | 851 | 扶養義務者の所得税額を誤認していたもの |
| (495) | 熊本県 | 熊本市 | 同 | 20 | 7,069,529 | 3,534,764 | 1,016 | 508 | 保育単価の適用を誤っていたもの |
| (496) | 鹿児島県 | 薩摩川内市 | 同 | 20 | 1,330,957 | 665,478 | 3,157 | 1,578 | 扶養義務者の所得税額等を誤認していたもの |
| (497) | 同 | 大島郡龍郷町 | 同 | 20 | 72,289 | 36,144 | 1,091 | 545 | 同 |
| (498) | 岩手県 | 岩手県 | 児童入所施設措置費等 | 18〜20 | 4,936,545 | 2,468,272 | 9,999 | 4,999 | 保護単価の適用を誤っていたもの |
| (499) | 大阪府 | 大阪府 | 同 | 20 | 6,407,089 | 3,203,544 | 2,626 | 1,313 | 同 |
| (479) | 兵庫県 | 神戸市 | 同 | 19、20 | 5,598,249 | 2,799,124 | 2,032 | 1,016 | 同 |
| (500) | 奈良県 | 奈良県 | 同 | 19、20 | 2,883,128 | 1,441,564 | 2,217 | 1,108 | 保護単価の適用を誤っていたものなど |
| (470)—(500)の計 | 87,247,092 | 43,623,546 | 110,105 | 55,052 | |||||
上記の事態については、厚生労働省は、従来発生防止に取り組んでいるところであるが、さらに、都道府県を通じて事業主体に対する指導を一層徹底して、補助事業の適正な執行に万全を期する必要があると認められる。