平成30年度決算検査報告

11件 不当と認める国庫補助金 43,183,265円
国民健康保険は、国民健康保険法(昭和33年法律第192号)に基づき、市町村(特別区、一部事務組合及び広域連合を含む。以下同じ。)等が保険者となって、被用者保険の被保険者及びその被扶養者等を除き、当該市町村の区域内に住所を有する者等を被保険者として、その疾病、負傷、出産又は死亡に関して、療養の給付、出産育児一時金の支給、葬祭費の支給等を行う保険である。
市町村が行う国民健康保険の被保険者は、同法に基づき、一般被保険者と退職被保険者(注1)及びその被扶養者(以下「退職被保険者等」という。)とに区分されている。国民健康保険の被保険者の資格を取得している者が退職被保険者となるのは、当該被保険者が厚生年金等の受給権を取得した日(ただし、国民健康保険の資格取得年月日以前に年金受給権を取得している場合は国民健康保険の資格取得年月日。以下「退職者該当年月日」という。)となっている。そして、退職被保険者等となったときは、年金証書等が到達した日の翌日から起算して14日以内に市町村に届出をすることなどとなっている。
国民健康保険については各種の国庫助成が行われており、その一つとして、市町村が行う国民健康保険の事業運営の安定化を図るために、同法に基づき療養給付費負担金(以下「負担金」という。)が交付されている(注2)。
負担金の交付の対象は、一般被保険者に係る医療費となっており、退職被保険者等に係る医療費については、被用者保険の保険者が拠出する療養給付費等交付金等で負担することとなっていることから、負担金の交付の対象となっていない。
毎年度の負担金の交付額は、「国民健康保険の国庫負担金等の算定に関する政令」(昭和34年政令第41号)等に基づき、次のとおり算定することとなっている。
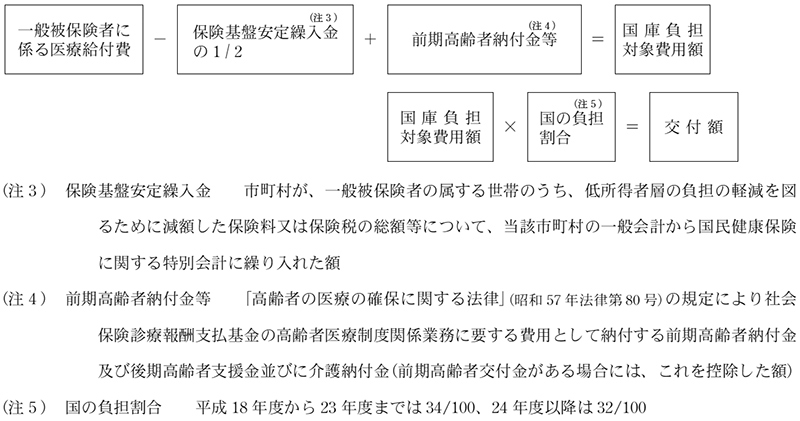
このうち、一般被保険者に係る医療給付費は、療養の給付に要する費用の額から当該給付に係る被保険者の一部負担金に相当する額を控除した額と、入院時食事療養費、療養費、高額療養費等の支給に要する費用の額との合算額とすることとなっている。
ただし、届出が遅れるなどしたため退職被保険者等の資格が遡って確認された場合には、一般被保険者に係る医療給付費から、退職者該当年月日以降に一般被保険者に係るものとして支払った医療給付費を控除することとなっている。
負担金の交付手続については、①交付を受けようとする市町村は、都道府県に交付申請書を提出し、②これを受理した都道府県は、その内容を添付書類により、また、必要に応じて現地調査を行うことにより審査し確認した上で厚生労働省に提出し、③厚生労働省は、これに基づき交付決定を行って負担金を交付することとなっている。そして、④市町村は、当該年度の終了後に都道府県に事業実績報告書を提出し、⑤これを受理した都道府県は、その内容を審査し確認した上で厚生労働省に提出し、⑥厚生労働省は、これに基づき交付額の確定を行うこととなっている。
本院は、23都道府県の216市区町村において、平成25年度から29年度までの間に交付された負担金について、会計実地検査を行った。その結果、8都道県の11市町において、集計を誤って一般被保険者に係る医療給付費を過大に算定していたり、遡及して退職被保険者等の資格を取得した者(以下「遡及退職被保険者等」という。)に係る遡及期間中の医療給付費を控除していなかったりするなどしていたため、負担金交付額計8,230,877,650円のうち計43,183,265円が過大に交付されていて、不当と認められる。
このような事態が生じていたのは、11市町において負担金の交付額の算定に当たり、制度の理解が十分でなかったり、確認が十分でなかったりしていたこと、8都道県において事業実績報告書の審査及び確認が十分でなかったことなどによると認められる。
前記の事態について、事例を示すと次のとおりである。
<事例>
鳥取県日野郡江府町は、平成27年度の負担金の実績報告に当たり、一般被保険者に係る医療給付費の算定において、基礎資料からの転記を誤るなどしたことにより、高額療養費の集計を誤り33,742,048円過大に計上していたため、国庫負担対象費用額を過大に算定していた。
その結果、負担金が10,797,455円過大に交付されていた。
以上を部局等別・交付先(保険者)別に示すと、次のとおりである。
部局等 |
交付先
(保険者) |
年度 |
国庫負担対象費用額 | 左に対する国庫負担金 | 不当と認める国庫負担対象費用額 | 不当と認める国庫負担金 | 摘要 |
|
|---|---|---|---|---|---|---|---|---|
| 千円 | 千円 | 千円 | 千円 | |||||
| (71) | 北海道 |
礼文郡礼文町 | 28 | 200,898 | 64,287 | 30,162 | 9,652 | 集計を誤って一般被保険者に係る医療給付費を過大に算定していたもの |
| (72) | 同 | 天塩郡幌延町 | 28 | 68,821 | 22,022 | 12,809 | 4,099 | 同 |
| (73) | 青森県 |
三戸郡階上町 | 27 | 774,771 | 247,921 | 11,947 | 3,823 | 同 |
| (74) | 秋田県 |
仙北市 |
28 | 978,506 | 313,102 | 5,822 | 1,863 | 遡及退職被保険者等に係る遡及期間中の医療給付費を控除していなかったもの |
| (75) | 東京都 |
国分寺市 |
28 | 3,896,416 | 1,246,829 | 11,185 | 3,529 | 同 |
| (76) | 神奈川県 | 三浦市 |
28 | 2,227,850 | 712,795 | 6,647 | 2,127 | 同 |
| (77) | 同 | 秦野市 |
28 | 5,515,770 | 1,765,013 | 8,062 | 2,580 | 同 |
| (78) | 同 | 南足柄市 |
28 | 1,481,977 | 474,226 | 3,616 | 1,157 | 同 |
| (79) | 愛知県 |
丹羽郡扶桑町 | 26 | 986,624 | 313,893 | 5,681 | 1,818 | 集計を誤って一般被保険者に係る医療給付費を過大に算定していたもの |
| (注6) | ||||||||
| (80) | 兵庫県 |
明石市 |
28 | 9,374,675 | 3,002,538 | ― | 1,736 | 計算を誤って負担金を過大に算定していたもの |
| (81) | 鳥取県 |
日野郡江府町 | 27 | 213,268 | 68,245 | 33,742 | 10,797 | 集計を誤って一般被保険者に係る医療給付費を過大に算定していたもの |
| (71)―(81)の計 | 25,719,579 | 8,230,877 | 129,678 | 43,183 | ||||